
TL;DR
Dashboard dla zarządu ma wspierać decyzje o budżecie, cenach i asortymencie. Aktywność kampanii to inny raport. Zasięgi, wyświetlenia i kliknięcia są potrzebne specjaliście, ale w raporcie zarządczym tylko zasłaniają wynik.
Rdzeń raportu to cztery twarde metryki: CAC (koszt pozyskania klienta), LTV liczone na marży, POAS (zysk brutto na złotówkę reklamy) i zysk brutto po kosztach reklamy, w podziale na kategorie.
Looker Studio od 16 kwietnia 2026 roku znów nazywa się Data Studio. Wersja bezpłatna wystarcza do raportu zarządczego, a Pro kosztuje 9 USD za użytkownika i projekt miesięcznie.
Nie buduj raportu dla zarządu na bezpośrednim połączeniu z GA4. Limity API i dane modelowane sprawiają, że liczby „pływają”. Stabilną podstawą jest tabela w BigQuery lub arkuszu, zasilana danymi z CRM, sklepu i platform reklamowych.
W mojej symulacji kategoria z najwyższym ROAS (10,0) okazuje się jedyną, która traci pieniądze. To widać dopiero w POAS i zysku.
Aktualizacja: 30 września 2026 · Autor: Szymon Sanecznik, SEMownia
Większość dashboardów marketingowych, które widzę u klientów, powstała z myślą o specjalistach, a trafia na stół zarządu. Są w nich wyświetlenia, CTR, zasięg w social media, liczba sesji i ROAS z panelu Google Ads, czyli wszystko, co da się łatwo wyciągnąć z paneli, i prawie nic, co mówi, ile firma na tym marketingu zarabia. Zarząd ogląda wykresy. Pyta „czy jest dobrze?”. Słyszy „rośniemy” i nie ma z czego podjąć decyzji o budżecie na kolejny kwartał.
W tym artykule pokazuję, które metryki odrzucić, jakie cztery wskaźniki zostawić, jak policzyć je poprawnie i jak zbudować z nich raport w Data Studio (dawniej Looker Studio), który nie rozsypie się przy pierwszym pytaniu z sali. Do tego wzorcowa tabela zarządcza (na danych z symulacji), architektura danych i harmonogram wdrożenia.
Czym jest dashboard zarządczy w marketingu?
Dashboard zarządczy to raport, który pokazuje, ile firma zarabia na marketingu i gdzie należy przesunąć pieniądze. Zawiera wyłącznie metryki powiązane z zyskiem: koszt pozyskania klienta (CAC), wartość klienta w czasie (LTV), zysk brutto na złotówkę reklamy (POAS) i zysk brutto po kosztach reklamy, w podziale na kategorie lub linie biznesowe. Reszta to diagnostyka dla zespołu.
Prosty test na każdą liczbę w raporcie brzmi: „jaką decyzję podejmę, jeśli ta liczba wzrośnie o 20%?”. Jeśli odpowiedź brzmi „żadną” albo „to zależy od innych danych”, metryka nie należy do widoku zarządu. Czy to ukrywanie danych? Nie. To rozdzielenie poziomów: zarząd decyduje o alokacji kapitału, zespół o ustawieniach kampanii.
Dlaczego zasięgi i kliknięcia nie wspierają decyzji zarządu?
Metryki próżności (vanity metrics) to wskaźniki, które łatwo podnieść i które dobrze wyglądają na wykresie, ale nie mówią nic o wyniku finansowym. Bezużyteczne nie są. Leżą po prostu na złym piętrze organizacji.
| Metryka | Co ukrywa | Czym ją zastąpić w raporcie zarządczym |
|---|---|---|
| Zasięg, wyświetlenia | Nie wiadomo, czy dotarcie przełożyło się na sprzedaż; rośnie przy tańszym, gorszym ruchu | Liczba nowych klientów i CAC |
| Kliknięcia, CTR, sesje | Ruch informacyjny i przypadkowy wygląda jak sukces | Zysk brutto po kosztach reklamy |
| Liczba konwersji z panelu | Mieszanie leadów, zapisów i zakupów; duplikaty między platformami | Nowi klienci z CRM lub systemu sklepu |
| ROAS | Pomija marżę, zwroty i to, czy klient był nowy | POAS per kategoria |
| Przychód z GA4 | Dane modelowane, brak zwrotów i anulacji, wpływ zgód cookies | Przychód netto z systemu sprzedaży |
Najbardziej zdradliwy jest ROAS, bo brzmi jak metryka finansowa. ROAS 10 przy marży 9% oznacza stratę. ROAS 4 przy marży 50% oznacza zysk. Szczegółowo opisuję to w artykule o przejściu z ROAS na POAS. W raporcie dla zarządu ROAS może pozostać tylko jako kontekst, nigdy jako kryterium decyzji.
Drugi problem to źródło liczb. Każda platforma reklamowa raportuje konwersje według własnej atrybucji, więc suma konwersji z Google Ads i Meta zwykle przekracza liczbę zamówień, czasem wyraźnie, bo obie platformy chętnie przypisują sobie tę samą transakcję. Dashboard, który sumuje dane z paneli, pokazuje zarządowi sprzedaż, która nie istnieje. O przyczynach piszę szerzej w tekście GA4 a CRM — kto ma rację.
Cztery twarde metryki: jak je liczyć?
Definicje muszą być zapisane i zatwierdzone, zanim powstanie pierwszy wykres. Inaczej każdy dział policzy CAC po swojemu, a spotkanie zarządu, które miało dotyczyć budżetu na kolejny kwartał, zamieni się w godzinny spór o metodologię, z którego zwykle nic nie wynika.
CAC: koszt pozyskania klienta
CAC = koszt marketingu w okresie / liczba nowych klientów w okresie. Najważniejsze słowo to „nowych”. Klient, który kupił drugi raz, nie jest pozyskaniem. Do licznika wlicz przynajmniej koszt mediów. W wersji pełnej dodaj też wynagrodzenie agencji, narzędzia i koszty zespołu, ale opisz, którą wersję pokazujesz. Mianownik bierz z CRM lub systemu sklepu. Panele reklamowe się do tego nie nadają.
LTV: wartość klienta liczona na marży
LTV = marża brutto z pierwszego zamówienia × (1 + oczekiwana liczba kolejnych zamówień w horyzoncie). Liczę LTV na marży i w stałym horyzoncie, np. 24 miesięcy. Dlaczego nie na przychodzie? Bo LTV przychodowy przy niskiej marży potrafi wyglądać imponująco i jednocześnie nie pokrywać kosztu pozyskania. Liczbę kolejnych zamówień szacujesz z historii kohort (grup klientów pozyskanych w tym samym miesiącu).
POAS: zysk brutto na złotówkę reklamy
POAS = marża brutto ze sprzedaży / koszt reklam. POAS powyżej 1 oznacza, że marża z przypisanej sprzedaży pokrywa koszt reklamy. POAS poniżej 1 to strata na pierwszym zamówieniu, którą może (ale nie musi) odrobić LTV.
Zysk brutto po kosztach reklamy
Zysk brutto po reklamie = marża brutto − koszt reklam. To liczba w złotówkach, którą zarząd rozumie bez tłumaczenia. POAS mówi o efektywności. Zysk o skali. Kategoria z POAS 3,0 i małym budżetem może dawać mniej pieniędzy niż kategoria z POAS 1,5 i dużym budżetem.
O relacji LTV:CAC. Popularna reguła „LTV powinien być co najmniej trzy razy wyższy niż CAC” pochodzi z metryk SaaS opisanych przez Davida Skoka, przy czym sam autor zastrzega, że dotyczy prostszego wzoru LTV bez uwzględnienia marży i zakłada marżę brutto na poziomie 80% lub wyższym. W e-commerce, gdzie LTV liczysz na marży 10–50%, próg 3:1 jest zbyt surowy, i ważniejsze od samej proporcji jest to, czy CAC zwraca się z marży w czasie, który firma jest w stanie sfinansować.
Wzorcowa tabela zarządcza: CAC, LTV, POAS i zysk per kategoria
Weźmy sklep z artykułami do domu i ogrodu, z czterema kategoriami, i policzmy jeden miesiąc. Liczby są symulacją, nie pochodzą od klienta. Założenia: koszt reklam i przychód netto (bez VAT, po zwrotach) jak w tabeli; marża brutto: meble ogrodowe 22%, grille 35%, dekoracje 50%, elektronarzędzia 9%; liczba zamówień: 700 / 900 / 1 000 / 1 100; nowi klienci: 600 / 650 / 700 / 900; oczekiwana liczba kolejnych zamówień w 24 miesiące: 0,3 / 0,8 / 1,2 / 0,6. Dla uproszczenia cały koszt reklam przypisuję pozyskaniu nowych klientów, co daje konserwatywny CAC.
| Kategoria | Koszt reklam | Nowi klienci | CAC | Marża brutto | POAS | LTV 24 mies. (marża) | LTV:CAC | Zysk brutto po reklamie |
|---|---|---|---|---|---|---|---|---|
| Meble ogrodowe | 60 000 zł | 600 | 100,00 zł | 92 400 zł | 1,54 | 171,60 zł | 1,72 | 32 400 zł |
| Grille i akcesoria | 30 000 zł | 650 | 46,15 zł | 63 000 zł | 2,10 | 126,00 zł | 2,73 | 33 000 zł |
| Dekoracje | 25 000 zł | 700 | 35,71 zł | 50 000 zł | 2,00 | 110,00 zł | 3,08 | 25 000 zł |
| Elektronarzędzia | 45 000 zł | 900 | 50,00 zł | 40 500 zł | 0,90 | 58,91 zł | 1,18 | −4 500 zł |
| Razem | 160 000 zł | 2 850 | 56,14 zł | 245 900 zł | 1,54 | 110,48 zł | 1,97 | 85 900 zł |
Co zarząd powinien z tej tabeli wyczytać?
- Elektronarzędzia mają ROAS 10,0 (450 000 zł przychodu przy 45 000 zł kosztu), najwyższy w sklepie. Jednocześnie tylko ta kategoria traci. POAS 0,90, wynik −4 500 zł miesięcznie. Klient kupuje rzadko, więc LTV niewiele poprawia sytuację. Decyzja: ograniczyć budżet do produktów o wyższej marży albo renegocjować ceny zakupu.
- Dekoracje mają najniższy ROAS (4,0), ale najlepszą relację LTV:CAC (3,08), bo klienci wracają. W raporcie opartym na ROAS dostałyby cięcie budżetu, w raporcie opartym na zysku są kandydatem do zwiększenia, i to jedna z tych sytuacji, w których zmiana metryki zmienia decyzję o sto osiemdziesiąt stopni.
- Meble ogrodowe dają najwięcej marży, ale najwyższy CAC. Pierwsze zamówienie pokrywa koszt pozyskania (marża z zamówienia 132 zł przy CAC 100 zł), więc kategoria jest rentowna mimo niskiej powtarzalności.
Ta tabela to cały pierwszy ekran raportu zarządczego. Nic więcej. Wykresy trendów i diagnostyka kampanii trafiają na kolejne strony.
Architektura dashboardu: od źródeł danych do jednego ekranu
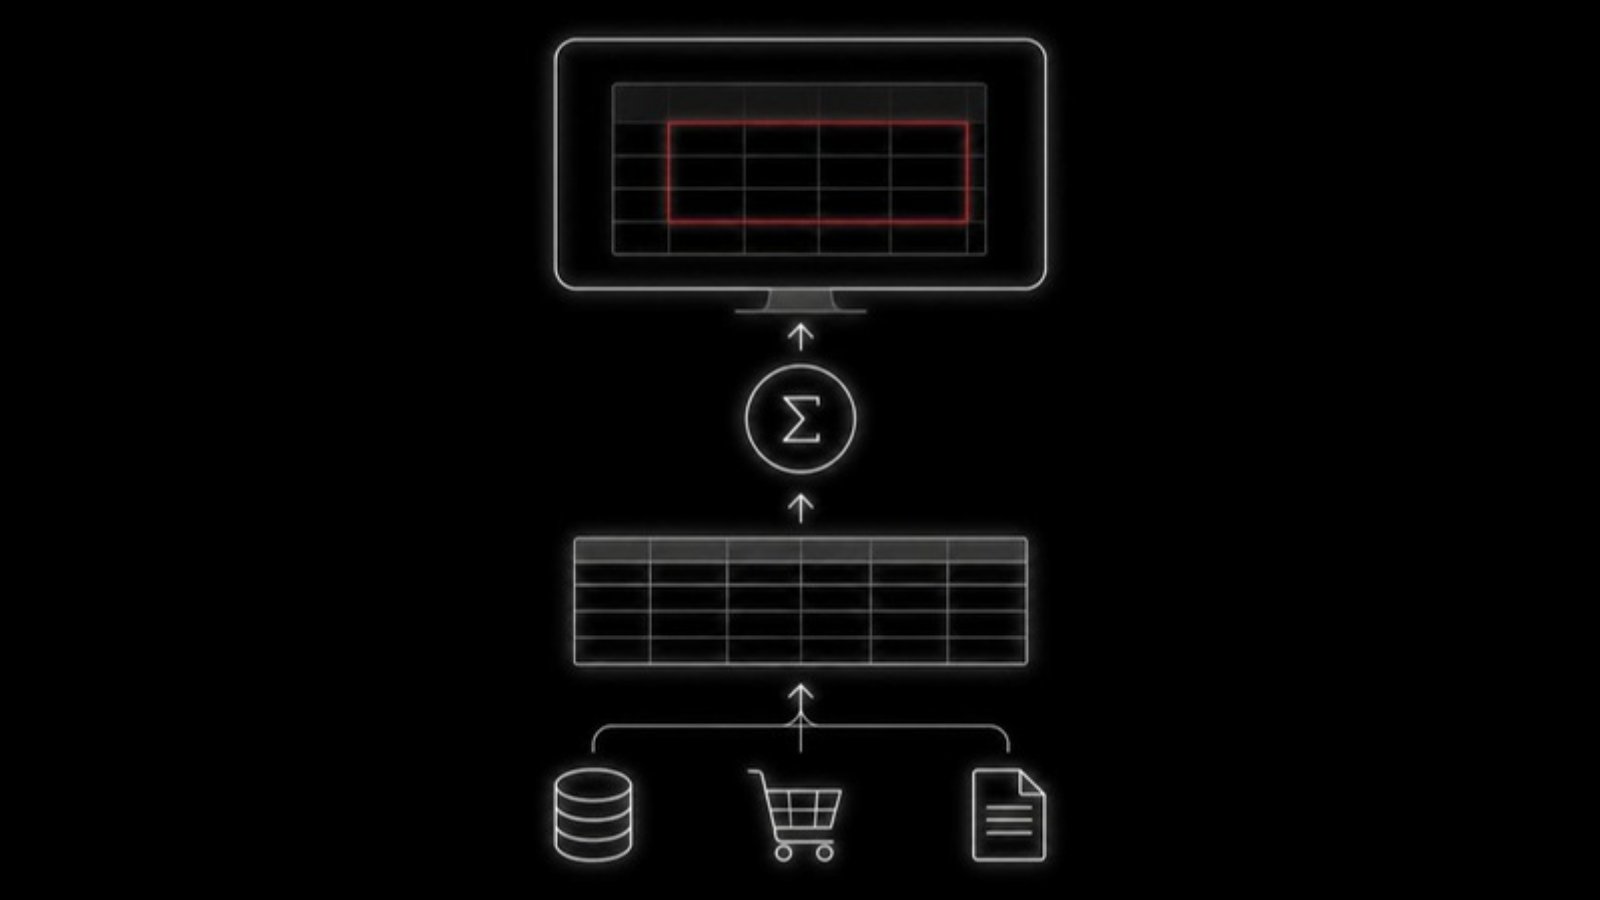
Dzielę architekturę na cztery rozłączne warstwy. Każda ma jednego właściciela i jedno zadanie, więc błąd w jednej nie przenosi się niezauważony do pozostałych.
| Warstwa | Zawartość | Typowe narzędzia | Główne ryzyko |
|---|---|---|---|
| 1. Źródła | Koszty reklam, zamówienia, zwroty, marże produktów, klienci | Google Ads, Meta Ads, system sklepu, ERP, CRM | Brak identyfikatora łączącego zamówienie z klientem |
| 2. Integracja danych | Dzienne tabele: koszty, zamówienia z marżą, klienci z datą pierwszego zakupu | BigQuery, arkusz Google przy małej skali | Ręczne eksporty, które przestają być aktualizowane |
| 3. Model metryk | Zatwierdzone definicje CAC, LTV, POAS, zysku; mapowanie kategorii | Widoki SQL lub pola obliczeniowe | Różne definicje w różnych raportach |
| 4. Prezentacja | Strona zarządu, strona kategorii, strona diagnostyczna | Data Studio | Za dużo wykresów, brak komentarza i decyzji |
Warstwa 2 jest najczęściej pomijana. Właśnie dlatego większość dashboardów się sypie. Łączenie danych bezpośrednio w Data Studio przez blending (mieszanie danych) działa dla maksymalnie pięciu źródeł i szybko staje się nieczytelne, a każda zmiana nazwy kampanii czy kategorii po cichu psuje złączenia. Nikt tego nie zauważa. Wykres po prostu pokazuje mniejsze liczby.
Jeśli dopiero porządkujesz przepływ danych między Meta, Google i CRM, zacznij od architektury opisanej w artykule o Single Source of Truth, bo dashboard zarządczy jest dopiero ostatnim piętrem tej konstrukcji. Zastąpić jej nie może.
Trzy strony raportu
- Zarząd (jeden ekran): tabela z czterema metrykami per kategoria, porównanie z poprzednim okresem i celem, trzy zdania komentarza z rekomendacją.
- Kategorie i kohorty: trend POAS i zysku w czasie, powtarzalność zakupów w kohortach, CAC per kanał pozyskania.
- Diagnostyka: dane z platform (koszt, kliknięcia, konwersje z paneli, udział w wyświetleniach). Tu wracają metryki, które wyrzuciliśmy z pierwszej strony, bo zespół ich potrzebuje.
Looker Studio to dziś Data Studio: co to zmienia?
16 kwietnia 2026 roku Google przywrócił narzędziu nazwę Data Studio, którą nosiło przed 2022 rokiem. Dla raportu zarządczego nic ważnego się nie zmieniło. Istniejące raporty działają, konektory też. W wersji bezpłatnej masz edytor, ponad 1 400 źródeł danych przez konektory i udostępnianie raportów.
Wersja Pro kosztuje 9 USD za użytkownika i projekt miesięcznie. Dodaje wsparcie Google Cloud, administrowanie zasobami na poziomie organizacji i zaawansowane zabezpieczenia (m.in. klucze szyfrowania zarządzane przez klienta). Od grudnia 2025 w Pro można planować wysyłkę raportów i alertów co godzinę. Czy zarząd firmy z sektora MŚP potrzebuje Pro? Zwykle nie. Pro przydaje się firmie, w której raporty muszą należeć do organizacji, bo po odejściu pracownika, na którego prywatnym koncie wisiał cały raport zarządczy, nagle okazuje się, że nikt inny nie ma do niego uprawnień właściciela.
Dlaczego nie podłączać GA4 bezpośrednio. Konektor GA4 korzysta z Google Analytics Data API, które ma limity. Standardowa usługa GA4 ma 200 000 tokenów na dzień, 40 000 na godzinę i 14 000 na projekt na godzinę dla jednej usługi. Rozbudowany raport otwierany przez kilka osób naraz potrafi te limity wyczerpać. Zamiast liczb pojawia się błąd. Drugi powód jest ważniejszy: przychód w GA4 obejmuje dane modelowane i zależy od zgód na cookies, więc nie jest przychodem księgowym, a wpływ zgód opisuję w artykule o Consent Mode v2.
Rozwiązanie: raport zarządczy czyta tabele z BigQuery albo z arkusza, zasilane danymi z systemu sprzedaży. Eksport GA4 do BigQuery jest dostępny także w standardowej usłudze, z dziennym limitem 1 mln zdarzeń. GA4 zostaje źródłem dla strony diagnostycznej. Liczb, o które pyta zarząd, z niego nie bierz.
Jak zbudować raport w Data Studio krok po kroku?
- Zapisz definicje metryk w jednym dokumencie i daj je do akceptacji finansom. CAC, LTV, POAS, zysk brutto, „nowy klient”, horyzont LTV, co wchodzi w koszt marketingu.
- Zbuduj tabelę kosztów dziennie per platforma i kampania, z mapowaniem kampanii na kategorie. Mapowanie trzymaj w osobnej tabeli, nigdy w nazwach kampanii.
- Zbuduj tabelę zamówień z marżą: numer zamówienia, data, klient, kategoria, przychód netto po zwrotach, koszt zakupu towaru. Marża musi pochodzić z ERP. Założenie „średnio 30%” się nie sprawdzi.
- Zbuduj tabelę klientów z datą pierwszego zakupu. Na jej podstawie oznaczysz nowych klientów i policzysz kohorty.
- Policz metryki w warstwie danych, nie w polach obliczeniowych raportu; pola obliczeniowe w Data Studio są dobre do formatowania, ale definicja CAC ukryta w jednym wykresie to proszenie się o rozbieżności.
- Zaprojektuj pierwszą stronę: tabela zarządcza, wskaźniki względem celu, pole tekstowe z komentarzem. Bez wykresów kołowych, bez 3D, bez więcej niż jednego koloru alarmowego.
- Uzgodnij z liczbami księgowymi. Przychód netto w dashboardzie musi zgadzać się z raportem sprzedaży w ERP z dokładnością do ustalonej tolerancji. Dopiero wtedy raport trafia do zarządu.
Typowe pułapki: przychód brutto zamiast netto (VAT), brak odjęcia zwrotów, różne strefy czasowe w platformach, waluty w kontach zagranicznych i koszty z paneli bez prowizji agencji, a każdą z nich łatwiej wyłapać w warstwie danych niż w raporcie.
Jak czytać dashboard na posiedzeniu zarządu?
Raport bez reguł decyzyjnych zamienia się w prezentację. Proponuję z góry ustalić, co oznaczają progi, i trzymać się ich przez kwartał:
- POAS poniżej 1 przez dwa kolejne miesiące: kategoria do przeglądu, czyli ceny, asortyment w kampaniach, budżet. Wyjątek tylko wtedy, gdy LTV:CAC uzasadnia inwestycję w pozyskanie.
- POAS powyżej celu i rosnący zysk: kandydat do zwiększenia budżetu, ale z kontrolą, czy przyrost zysku nie spada przy wyższym koszcie.
- Rosnący CAC przy stabilnym POAS: kampanie coraz częściej trafiają do dotychczasowych klientów. Sprawdź udział nowych klientów i ruch brandowy.
- Spadek LTV w nowych kohortach: pozyskujesz klientów gorszej jakości, zwykle przez promocje lub zmianę grup docelowych.
Pamiętaj, że przypisanie sprzedaży do kategorii i kanału to atrybucja. Przyrostu nie mierzy. Dashboard pokazuje, gdzie zarabiasz według przyjętego modelu, ale nie powie Ci, ile sprzedaży by zniknęło po wyłączeniu kampanii. Różnice między modelami opisuję w tekście o atrybucji opartej na danych. Przy dużych przesunięciach budżetu decyzję warto potwierdzić testem.
Trzydzieści dni od warsztatu do pierwszego posiedzenia
- Dni 1–5: warsztat z zarządem i finansami (jakie decyzje raport ma wspierać), lista metryk, definicje, horyzont LTV, podział na kategorie.
- Dni 6–12: inwentaryzacja źródeł: skąd koszty, skąd marża, skąd nowi klienci; identyfikator łączący zamówienie z klientem.
- Dni 13–20: warstwa danych: tabele kosztów, zamówień z marżą i klientów; mapowanie kampanii na kategorie; automatyczne odświeżanie.
- Dni 21–25: raport w Data Studio: strona zarządu, strona kategorii, strona diagnostyczna.
- Dni 26–30: uzgodnienie z ERP, poprawki, pierwsze posiedzenie z raportem i spisanie reguł decyzyjnych.
Po uruchomieniu raportu przeglądaj definicje raz na kwartał. Zmiany w ofercie, marżach czy strukturze kampanii szybko sprawiają, że mapowanie kategorii przestaje odpowiadać rzeczywistości.
Źródła
- Google Cloud: Data Studio — informacje o wersjach (zmiana nazwy 16.04.2026)
- Google Cloud: Data Studio i Data Studio Pro — funkcje i cennik
- Google Cloud: Jak działa łączenie danych (blending)
- Google for Developers: Limity Google Analytics Data API
- Pomoc Google Analytics: Eksport GA4 do BigQuery — limity
- David Skok, For Entrepreneurs: SaaS Metrics 2.0 — definicje LTV i CAC
Co zrobić dalej
Zbudujmy Raport, Z Którego Zarząd Podejmie Decyzję
Jeśli Twój raport pokazuje kliknięcia i ROAS, a zarząd pyta o zysk, zacznijmy od rozmowy. W 30 minut przejdziemy przez Twoje źródła danych i definicje metryk, a ja wskażę, czego brakuje, żeby policzyć CAC, LTV i POAS per kategoria. Bez zobowiązań.